Mobilité douce · Vélo & e-bike

Votre vélo mérite mieux qu'un antivol.

Vol, chute, dégâts à un tiers : un e-bike à plusieurs milliers de francs sans couverture, c'est un risque que beaucoup sous-estiment. Comprendre ce qui est couvert — et ce qui ne l'est pas.

Les primes dépendent de la valeur du vélo, du type (classique vs e-bike 45 km/h) et de votre lieu de résidence. Un e-bike rapide peut nécessiter une assurance RC spécifique.

  • Inscription FINMA en cours
  • Comparatif sous 24 h
  • Données protégées · hébergées en Suisse
  • Sans engagement

Garanties

5

Schéma

Inclus

Conseil

Humain
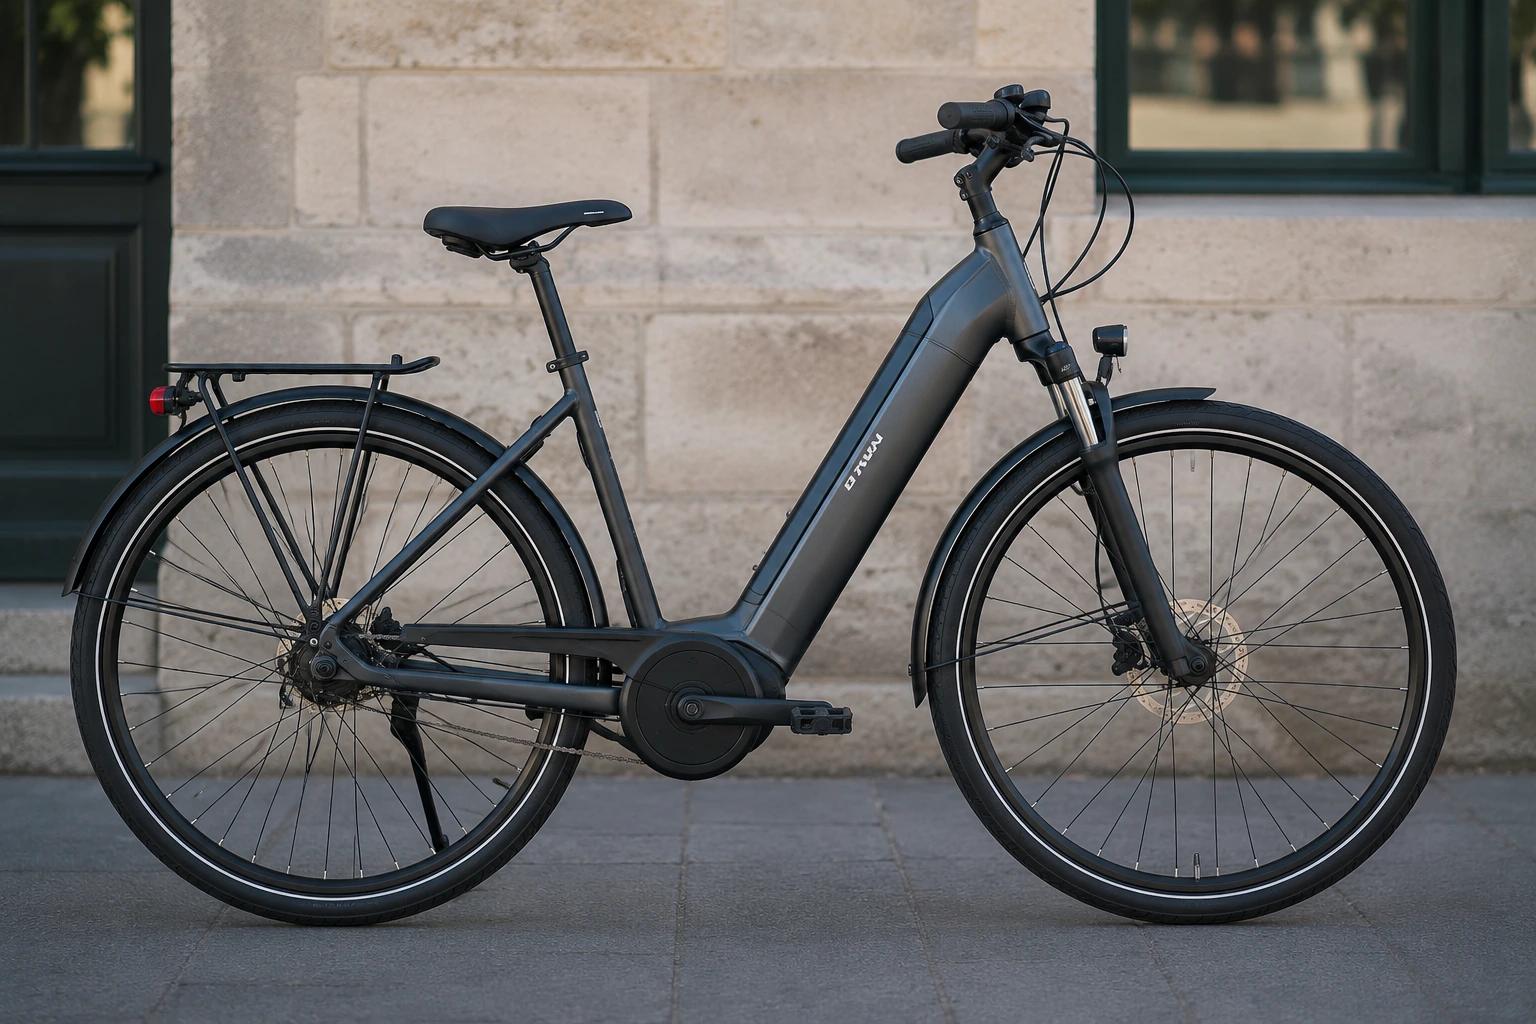
Cycliste sur un e-bike en ville suisse
Schéma explicatif

Schéma : de l'événement à l'indemnisation

Lecture simplifiée — le détail contractuel (franchises, plafonds, délais) varie selon l'offre retenue.

  1. 1

    Événement

    Votre e-bike à plusieurs milliers de francs est volé devant la gare, attaché avec un antivol.

  2. 2

    Garantie 1

    Vol du vélo — y compris en déplacement (gare, lieu de travail), pas seulement à domicile.

  3. 3

    Garantie 2

    Dommages matériels — chute, collision, vandalisme.

  4. 4

    Garantie 3

    Responsabilité civile — dégâts causés à un tiers avec votre vélo ou e-bike.

  5. 5

    Règlement

    L'assurance vélo dédiée rembourse la valeur (moins franchise).

Contexte

Pourquoi assurer son vélo ou e-bike

En Suisse, les vols de vélos restent fréquents. Les e-bikes, plus chers, sont des cibles privilégiées — et leur valeur résiduelle reste élevée longtemps.

Au-delà du vol, un accident impliquant un e-bike rapide (45 km/h) peut engager votre responsabilité civile. Sans couverture adaptée, les frais sont à votre charge.

L'assurance ménage couvre parfois le vol à domicile, mais rarement en déplacement ni les dommages au vélo lui-même. C'est là que la couverture dédiée prend tout son sens.

Matrice garanties

Ce qui est couvert — et ce qui ne l'est pas

Deux colonnes pour lire vite : vert = généralement pris en charge, gris = à vérifier ou exclu. Toujours confirmer sur votre police.

Ce que couvre une assurance vélo / e-bike

Les garanties varient selon les produits, mais voici les couvertures les plus courantes :

  • Vol du vélo — y compris en déplacement (gare, lieu de travail), pas seulement à domicile.
  • Dommages matériels — chute, collision, vandalisme.
  • Responsabilité civile — dégâts causés à un tiers avec votre vélo ou e-bike.
  • Assistance dépannage — rapatriement en cas de panne ou d'accident.
  • Accessoires et équipement — casque, antivol, compteur, sacoches.

Ce qui reste souvent exclu

Points souvent oubliés — à croiser avec les conditions générales.

  • Usure normale et entretien courant (freins, pneus, batterie dégradée par l'usage).
  • Vol sans antivol agréé ou sans preuve de verrouillage.
  • Compétitions sportives (sauf mention contraire dans le contrat).
  • E-bikes non homologués ou modifiés au-delà des spécifications constructeur.
Mythe vs réalité

Idées reçues sur l'assurance vélo

Mythe

« Mon assurance ménage suffit »

Réalité

Elle couvre le vol à domicile, mais rarement en extérieur. Et les dommages au vélo lui-même (chute, collision) sont quasi jamais inclus.

Mythe

« Un e-bike 25 km/h n'a pas besoin de RC »

Réalité

La RC est incluse dans votre assurance ménage/RC privée pour les vélos lents. Mais un e-bike rapide (45 km/h) nécessite une assurance véhicule dédiée — il est assimilé à un cyclomoteur.

Mythe

« Ça coûte trop cher pour un vélo »

Réalité

Les primes démarrent souvent sous quelques centaines de francs/an pour un vélo classique. Pour un e-bike à plusieurs milliers de francs, c'est un investissement proportionnel.

Mobilité

Ce qu'on ne vous dit pas toujours

  • Repère

    Un e-bike rapide est un cyclomoteur

    Au-dessus de 25 km/h d'assistance, votre e-bike est légalement un cyclomoteur. Il faut une plaque, une RC véhicule et un permis M.

  • Repère

    Le vol de vélo en Suisse augmente chaque année

    Les vols de vélos restent fréquents, et le taux de retrouvaille est faible. L'assurance est souvent le seul recours.

  • Repère

    Votre batterie vaut une fortune

    Une batterie de e-bike coûte quelques centaines à plusieurs milliers de francs. Certaines polices couvrent son remplacement en cas de vol ou de défaillance — vérifiez les conditions.

Pièges à éviter

Erreurs fréquentes

  1. 1

    Ne pas vérifier si votre assurance ménage couvre le vol hors domicile.

  2. 2

    Oublier que les e-bikes rapides (45 km/h) nécessitent une plaque et une RC véhicule.

  3. 3

    Sous-estimer la valeur de remplacement — un e-bike de 3 ans vaut encore plusieurs milliers de francs ou plus.

  4. 4

    Ne pas conserver la facture d'achat et le numéro de cadre — indispensables pour une déclaration de vol.

Guide de décision

Comment bien choisir

  1. 1

    1. Évaluer la valeur de votre vélo

    Un vélo à quelques centaines de francs et un e-bike à plusieurs milliers de francs n'ont pas les mêmes besoins. Adaptez la couverture à la valeur réelle.

  2. 2

    2. Vérifier votre ménage existante

    Certaines assurances ménage incluent déjà le vol — à vérifier avant de souscrire une couverture dédiée.

  3. 3

    3. Clarifier le type de e-bike

    25 km/h (vélo à assistance) vs 45 km/h (cyclomoteur) : les obligations légales et assurantielles sont très différentes.

  4. 4

    4. Comparer les franchises et exclusions

    Une prime basse avec une franchise élevée peut coûter plus cher qu'une couverture complète en cas de sinistre.

Cas pratiques

Situations concrètes

Trois situations types — pour projeter la couverture sur votre quotidien, pas sur du jargon contractuel.

  1. Vol d'un e-bike en gare

    Votre e-bike à plusieurs milliers de francs est volé devant la gare, attaché avec un antivol.

    En pratique : L'assurance vélo dédiée rembourse la valeur (moins franchise). Sans couverture, c'est une perte sèche que l'assurance ménage ne couvre souvent pas hors domicile.

  2. Accident avec un piéton

    Vous percutez un piéton avec votre e-bike rapide. Frais médicaux : plusieurs dizaines de milliers de francs.

    En pratique : Votre RC privée ne couvre pas les e-bikes 45 km/h. Sans RC véhicule, vous payez de votre poche.

  3. Chute sur un sentier VTT

    Chute en VTT, fourche cassée. Réparation : plusieurs milliers de francs.

    En pratique : L'assurance dommages vélo couvre la réparation. Sans couverture, c'est à votre charge.

Plateforme Nexurance

Ce que Nexurance fait pour vous

On vérifie ce qui est déjà couvert, on complète ce qui manque, on évite les doublons.

  1. 01

    Audit de votre couverture actuelle

    Votre ménage couvre peut-être déjà une partie. On vérifie et on ne fait souscrire que le complément nécessaire.

  2. 02

    Comparatif adapté à votre vélo

    Vélo classique, e-bike 25 km/h ou 45 km/h : la bonne couverture au bon prix, comparée sur le marché suisse.

  3. 03

    Déclaration de sinistre assistée

    En cas de vol ou d'accident, l'équipe vous aide à déclarer le sinistre et à faire valoir vos droits auprès de l'assureur.

  4. 04

    Rappels et suivi

    Renouvellement, changement de vélo, évolution de la valeur : on garde un œil pour que votre couverture reste adaptée.

Questions fréquentes

Réponses courtes, sans jargon — pour valider votre compréhension avant de comparer.

Mon assurance ménage couvre-t-elle le vol de mon vélo ?
Souvent oui pour le vol à domicile (dans le garage ou la cave). Mais le vol en extérieur (gare, travail, ville) est rarement couvert — il faut vérifier votre police.
Dois-je assurer mon e-bike 25 km/h séparément ?
Pas obligatoirement, mais c'est recommandé vu la valeur. La RC est couverte par votre RC privée, mais le vol et les dommages matériels nécessitent une couverture dédiée.
Mon e-bike 45 km/h a-t-il besoin d'une plaque ?
Oui. Il est assimilé à un cyclomoteur. Vous avez besoin d'une plaque, d'une assurance RC véhicule et d'un permis de conduire catégorie M minimum.
Combien coûte une assurance vélo en Suisse ?
De quelques dizaines à quelques centaines de francs/an pour un vélo classique, quelques centaines de francs/an pour un e-bike, selon la valeur, le lieu et les garanties choisies.
Que faire en cas de vol de mon vélo ?
Portez plainte à la police (récépissé obligatoire), déclarez le sinistre à votre assureur avec la facture d'achat et le numéro de cadre. Nexurance peut gérer cette démarche pour vous.

Comparatif Nexurance

Votre vélo protégé,

Analyse personnalisée, options expliquées sans jargon — vous gardez le contrôle.

Ils ont clarifié leurs assurances

« Avant, je gérais plusieurs contrats sur des plateformes différentes. En un mois, Nexurance a clarifié ma situation et détecté des économies que je laissais filer chaque année. »
Julien C.Client Nexurance · Genève · assurance & prévoyance

Votre vélo protégé,

Comparatif vélo et e-bike sous 24 h ouvrées.

Assurance vélo & e-bike en Suisse — couverture, vol, RC | Nexurance | Nexurance